LINEで相談

分譲マンション住まいの火災保険適用工事
分譲マンションの被害、
火災保険で直せるかも?
火災保険は、火事や自然災害以外の
お部屋の被害にも使えます。
水濡れ・壁の破損・床の汚れなど...
火災保険で修理できる可能性があります。
WORRIES
こんなお部屋の
トラブルはありませんか?
ひとつでも心当たりがあれば、
火災保険の補償対象になる可能性があります。
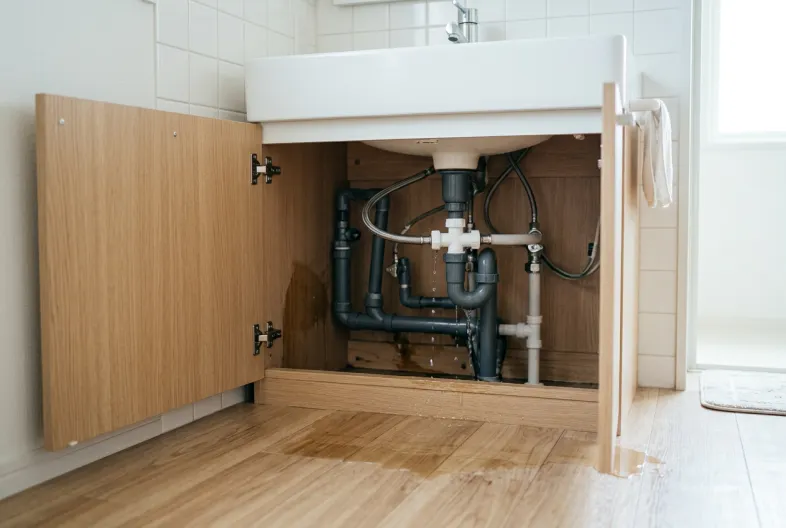
 キッチンや洗面台の下から水が漏れた
 家具をぶつけて室内の壁に穴が空いた
 模様替え中にテレビを倒して画面が割れた
 飲み物をこぼして床やカーペットが汚れた
 落雷のあと家電が動かない
 子どもがぶつかって室内ドアが壊れた
分譲マンションの住まいのお悩み
 が
ご加入中の
火災保険で解決します!
 あなたの修理にも、火災保険が使えるかも?
まずは無料WEB診断から!火災保険無料WEB診断実施中!最短5秒!個人情報入力なし

分譲マンションの
火災保険 補償内容
火災保険申請
ランキング 2位
ランキング
2位火災保険申請
ランキング3位
ランキング
3位
火災保険申請
ランキング1位
ランキング
1位水濡れ
給排水設備から水が漏れてしまい「専有部分建物」や「家財」が濡れてしまった時に保険対象になる補償内容です。 給排水設備とは、排水管、給水管、給湯管、ドレン管、排水溝などのことを指します。洗面台やトイレからの水漏れが被害として多いです。
「共用部分」から水漏れが発生してご自身のお部屋(専有部分)が濡れてしまった場合は、管理組合が加入している「施設所有(管理)者賠償責任保険」で申請することが多いです。
daima-jinの火災保険申請ランキング
〜分譲マンション編〜
TOP 3
- 2
 破損
- 1
 水濡れ
- 3
 汚損
分譲マンションでは、
給排水設備からの「水濡れ」や、
うっかり事故による
「破損」「汚損」のご相談が
多くなっています。
「この被害にも火災保険が使えるの?」
と思ったら、
まずはご加入中の保険内容を
確認してみましょう。
※補償内容は保険会社によって異なります
あなたの修理にも、火災保険が使えるかも?まずは無料WEB診断から!火災保険無料WEB診断実施中!最短5秒!個人情報入力なし

BEFORE 
AFTER 【広島市西区・マンション】共用部の配管から水漏れ...床・クロス・巾木は施設賠償責任保険で自己負担なし・洗面台・トイレも同時交換した事例

BEFORE 
AFTER 【広島市中区・分譲マンション】給湯器の経年劣化で水漏れ...天井・押入れが被害を受けたが施設管理所有者賠償責任保険で自己負担なしで復旧した事例

BEFORE 
AFTER 【広島市南区・マンション】キッチンで転倒してIHが破損...火災保険で自己負担ゼロで取り替えた事例

BEFORE 
AFTER 【広島市南区・マンション】エコキュートがショートで突然壊れた...室外機・リモコンも含め火災保険で自己負担ゼロで全交換した事例

BEFORE 
AFTER 【広島市西区・マンション】トイレ詰まりで2時間水漏れ...廊下・リビング・子ども部屋まで浸水→火災保険で自己負担ゼロで全面復旧した事例

BEFORE 
AFTER 【広島市安佐南区・マンション】子どもがおもちゃをぶつけてクロスが破損...火災保険で自己負担なしで張り替えた事例

分譲マンションの保険対象は
建物(専有部分)と家財
分譲マンションの火災保険は、
大きく「建物」と「家財」の2つに
分けられます。
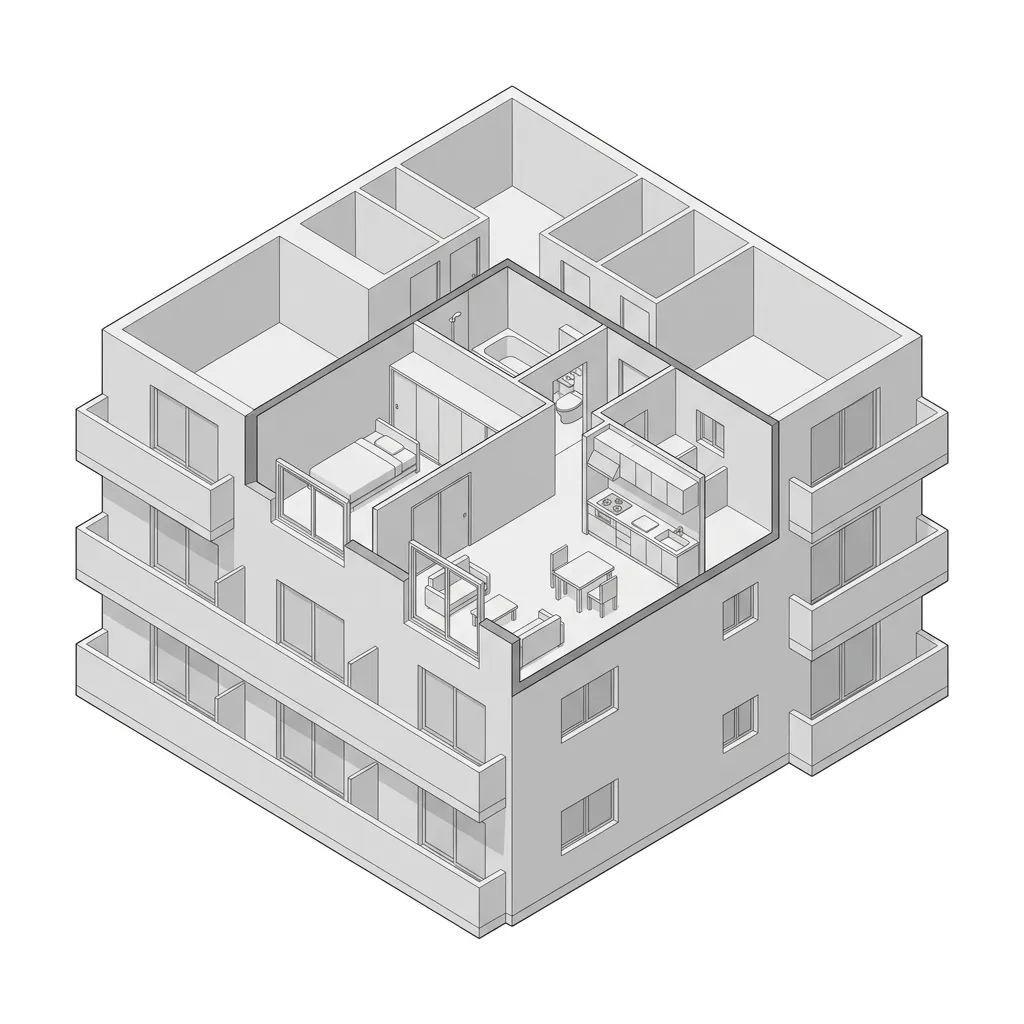
マンションの「建物」は「専有部分」と「共用部分」に分かれ、
ご自身の火災保険で補償されるのは
お部屋の中の「専有部分」です。
建物は、
お部屋の内部(専有部分)です。
購入者が単独で所有する、壁・床・天井で囲まれたお部屋の内部が「専有部分」として補償対象になります。
例:
- 壁
- 天井
- 床
- 洗面台
- キッチン
- トイレ
- 室内建具
- 下駄箱
- エアコン
- カーテンレール
共用部分は管理組合の火災保険でカバー
エントランスや廊下などの「共用部分」は、マンション管理組合が加入する火災保険でカバーされるのが一般的です。
- エントランス
- 廊下
- エレベーター
- バルコニー
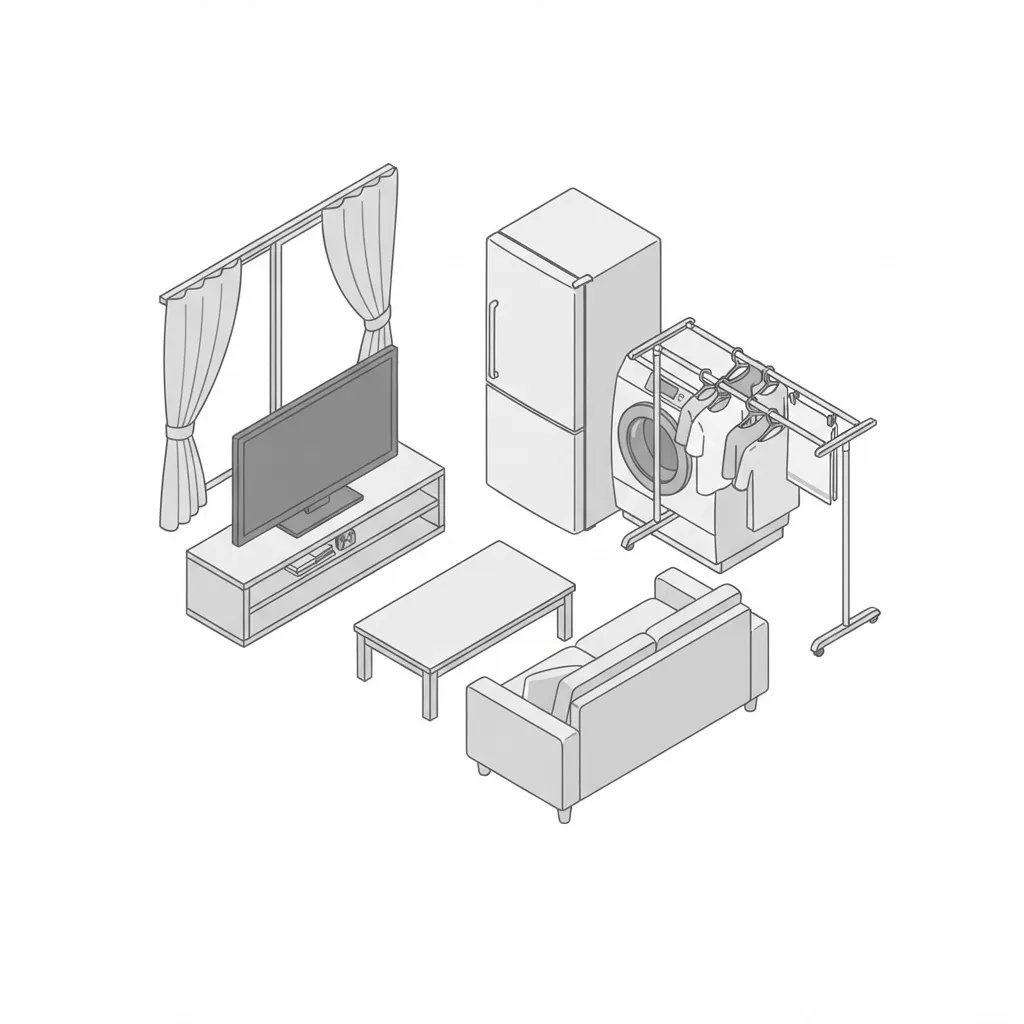
家財は、
お部屋の中で簡単に
動かせる『モノ』です。
専有部分の中にある家具や家電、衣服などが「家財」です。建物だけを対象にした契約では、家財の損害は補償されません。
例:
- 服
- テレビ
- 冷蔵庫
- 洗濯機
- カーテン
- ゲーム
- ソファー
- 机
この「建物(専有部分)」と「家財」に火事や水濡れなどの損害を受けた時に、火災保険の申請ができます。
FEATURE
だから安心!
daima-jinの火災保険適用工事
4つの特徴
- 01

現地確認無料
火災保険資格保有者と火災保険工事実績豊富なスタッフが現地で被害の確認をして、火災保険申請が可能かその場で判断します。
- 02

申請サポート費用・手数料無料
火災保険の申請に必要な書類の準備をサポートします。 申請が認定されなかった場合も、申請サポートに関する費用や手数料はいただきません。 daima-jinが考える火災保険の形は、真面目に申請をして真面目に復旧工事をすることです。 火災保険申請に自信があるからできるんです。
- 03

認定内容に合わせた復旧工事
火災保険が認定された場合は、認定された被害箇所と金額を確認したうえで復旧工事をご提案します。 保険金額を超える工事は、お客様のご希望がない限り行いません。 ※但し、免責金額や追加工事の有無などによって、自己負担が発生する場合があります。
- 04

豊富な施工実績と専門知識
火災保険資格保有者と火災保険実績豊富なスタッフが、現地確認から申請書類の準備、復旧工事、保険会社への工事完了報告まで一括してサポートします。
だから、
安心して火災保険工事を
お任せいただけます!
FLOW
火災保険適用工事の流れ
火災保険工事実績多数のdaima-jinだから、
お客様のお手間は必要最低限です。
STEP 01

お問い合わせ・
現地確認電話・メール・LINEなどからお問い合わせください。担当スタッフがお部屋の被害状況を確認します。
STEP 02

保険会社へ
事故受付の連絡ご契約者様から保険会社へ事故の発生をご連絡いただきます。
STEP 03

保険申請書類の
提出必要な写真・見積書・事故状況報告書などを準備し、ご契約者様から保険会社へ提出していただきます。daima-jinが書類の準備をサポートします。
STEP 04

鑑定人による
現地調査必要に応じて、保険会社または保険会社から委託された鑑定人が現地調査を行います。
STEP 05

保険金額の確定
保険会社による審査後、認定結果と保険金額が通知されます。
STEP 06

復旧工事・
完了報告書の提出認定内容を確認し、被害箇所の復旧工事を行います。工事完了後は、完了報告書の作成・提出までサポートします。
左右にスクロールしてご覧ください

アニメーションで見る工事までの流れ

復旧義務
守ります宣言!
daima-jinで火災保険工事をする場合、
復旧義務の有無に関わらず、原則daima-jinで復旧工事を行い、
正しく火災保険を使っていただきます。
復旧義務とは2022年10月より施行されたもので
被害から2年以内に被害の復旧をすることを指します。
近年、火災保険認定後に復旧工事をせずに手数料のみを請求する業者が増えていますが、
それは復旧義務違反ですので絶対にしてはいけません。
当社では手数料等は一切なく火災保険認定された際は
全額使い認定された箇所のみを復旧していただきます。
また、火災保険申請が認定されなかった場合も一切費用は発生しません。

VOICE
お客様の声
daima-jinで実際に施工をした
お客様の声をご紹介しています。

廿日市市・店舗)|強風でテントが剥がれた...火災保険で自己負担なしで張り替え完了!「ダイマジンのファンになりました」
広島県廿日市市・T様

O.N様(広島市安佐南区・戸建て)|火事で先の見えない不安の中、即日対応・60日でフル復旧していただき心から感謝しています
広島市安佐南区・O.N様

K.H様(広島市安佐南区・戸建て)|トイレの水漏れを火災保険で自己負担なしで復旧!2回目のご依頼もスムーズに完了しました
広島市安佐南区・K.H様
CHECK